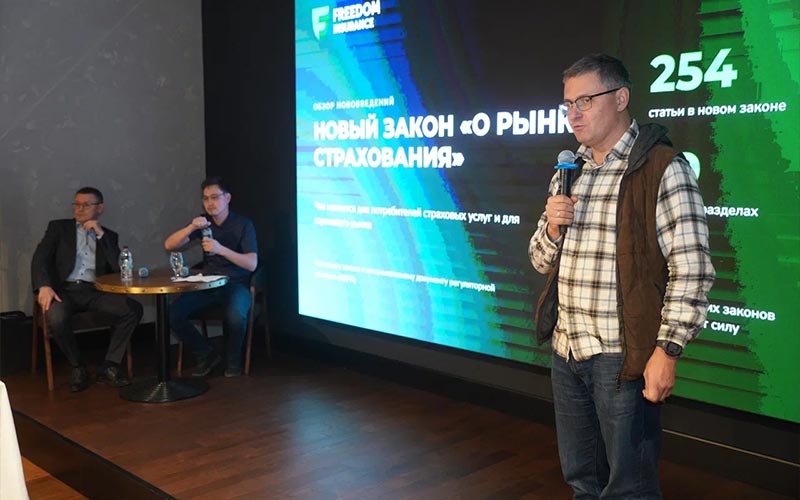
В Казахстане готовится масштабная реформа страхового рынка. Она затронет обязательное автострахование, защиту жилья от природных катастроф, права потребителей и регулирование страховых компаний.
О ключевых положениях законопроектов «О рынке страхования» и «О внесении изменений и дополнений в некоторые законы Республики Казахстан по вопросам регулирования и развития рынка страхования» рассказал председатель правления АО «СК Freedom Insurance» Азамат Керимбаев.
Документы разработаны Агентством РК по регулированию и развитию финансового рынка совместно с государственными органами во исполнение поручения Главы государства от 10 февраля 2026 года. При подготовке учитывались предложения участников страхового рынка.
Автострахование: гибкие тарифы и новые варианты компенсации
Одним из главных направлений реформы станет изменение системы обязательного страхования гражданско-правовой ответственности владельцев транспортных средств (ОГПО ВТС).
Законопроект предусматривает введение «тарифного коридора», в рамках которого страховые компании смогут рассчитывать стоимость полисов с учетом различных факторов риска.
Также предлагается дополнительное страховое покрытие, включая возмещение без учета амортизации автомобиля.
Еще одно нововведение — натуральное возмещение ущерба. Вместо денежной выплаты страховщик сможет организовать ремонт поврежденного автомобиля. При этом выбор между ремонтом и компенсацией останется за потребителем.
Параметры тарифных коридоров будут определяться отдельными нормативными актами. Предполагается, что их утверждением займется институт Центрального актуария.
Посредники под контролем
Для компаний и физических лиц, оказывающих посреднические услуги на рынке автострахования, планируется установить специальные требования. Среди рассматриваемых критериев — наличие высшего юридического образования.
Также предлагается запретить передачу посредникам прав требований, ограничить их функции консультированием и регулировать размер вознаграждения.
Страхование жилья от природных катастроф
Законопроект предусматривает создание отдельного класса обязательного страхования жилья от землетрясений, наводнений, паводков и лесных пожаров природного характера.
Для этого планируется сформировать специальный государственный фонд за счет обязательных страховых премий граждан. Размер взносов будет зависеть от региона и вероятности природных катастроф.
По предварительным расчетам, страховка обойдется гражданам в 0,5–5 МРП — примерно от 2 до 20 тысяч тенге. Страховое покрытие планируется установить в пределах 500-кратного размера страховой премии.
Дополнительным источником пополнения фонда могут стать отчисления страховых компаний — 2% от суммы премии по договорам добровольного страхования имущества. Вопрос применения этой нормы к договорам с физическими лицами пока обсуждается.
Саморегулирование страхового рынка
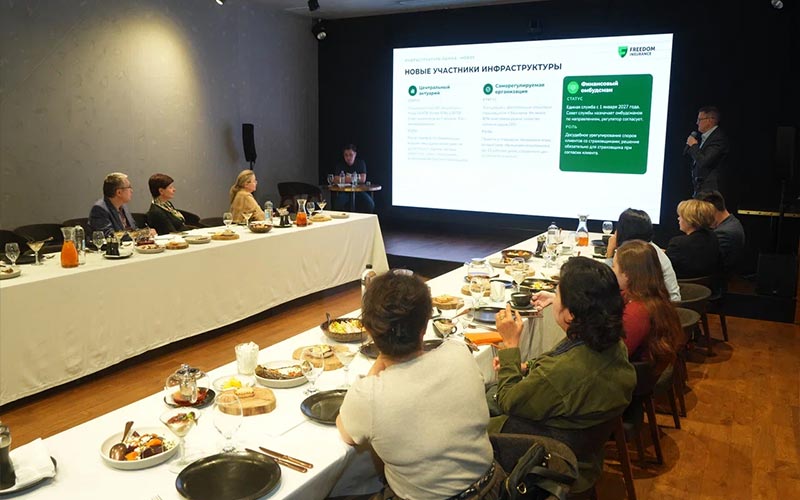
Планируется создать саморегулируемую организацию (СРО), членство в которой станет обязательным для всех страховых компаний. Она будет участвовать в контроле деятельности страховых консультантов и агентов, формировании единых подходов к страховым продуктам и рассмотрении жалоб клиентов.
Также страховщики предлагают внедрить клиринговый механизм взаимозачетов при прямом урегулировании страховых случаев. Он позволит упростить ежемесячные расчеты между компаниями.
Финансовый омбудсман и страховые маркетплейсы
Для усиления защиты потребителей планируется создать Институт финансового омбудсмана, объединивший омбудсменов разных секторов финансового рынка. Его деятельность предполагается перевести в цифровой формат.
Также рассматривается запуск платформы E-Saqtandyru, через которую граждане смогут направлять обращения страховому омбудсману.
Еще одна инициатива — развитие страховых маркетплейсов. Предлагается механизм автоматического принятия страховщиками договоров, заключенных через страховых брокеров. Это позволит создавать цифровые площадки для сравнения стоимости и условий страхования разных компаний. Однако вопрос распространения механизма на добровольные виды страхования пока остается открытым.
Какие вопросы еще обсуждаются?
Среди инициатив, которые пока находятся на рассмотрении, — исключение двойных выплат по страховым случаям через учет данных в Государственном кредитном бюро, а также введение полисов с неограниченным количеством застрахованных водителей.
Обсуждаются и новые подходы к страхованию объектов с массовым пребыванием людей, например торгово-развлекательных центров. Страховщики предлагают учитывать площадь недвижимости, исключая из расчетов имущество арендаторов, которое те смогут застраховать отдельно.
Еще один дискуссионный вопрос — допуск иностранных страховых компаний на казахстанский рынок. Это может усилить конкуренцию, но одновременно создает риск оттока страховых средств за пределы страны.
Единый закон вместо множества нормативных актов
Новый закон объединит положения восьми законов об обязательных и десяти законов о вмененных видах страхования. Последние планируется перевести в категорию обязательных. При соблюдении установленных требований страховщики не смогут произвольно отказывать в заключении таких договоров.
«Единый законодательный подход позволит устранить юридические нестыковки, стандартизировать обязательные виды страхования и оперативнее реагировать на изменения и вызовы рынка», — отметил Азамат Керимбаев.
Цифровизация отрасли
Еще одно направление реформы — создание единой «витрины данных», которая позволит регулятору получать информацию о деятельности страховых компаний в режиме реального времени. Это должно повысить эффективность надзора и в перспективе сократить объем регулярной отчетности.
Таким образом, реформа затронет практически все направления страхового рынка: от стоимости автомобильных полисов до защиты жилья от природных катастроф и цифровых сервисов для потребителей.
Ожидается, что новый закон «О рынке страхования» будет принят в 2027 году. После этого предстоит разработать нормативные акты, определяющие конкретные условия реализации изменений.
Назира Бурханова