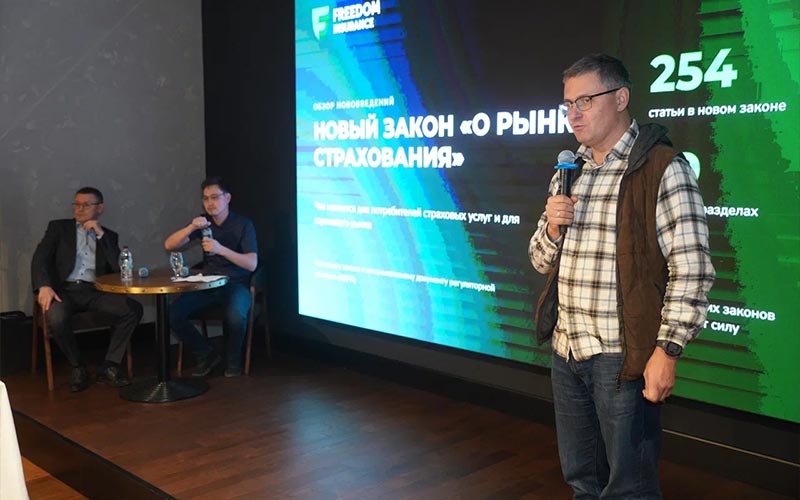
Қазақстанда сақтандыру нарығын ауқымды реформалау жоспарланып отыр. Жаңа заң жобалары міндетті автосақтандыру жүйесін өзгертуді, тұрғын үйлерді табиғи апаттардан сақтандыруды енгізуді, тұтынушылардың құқықтарын қорғауды күшейтуді және сақтандыру компанияларын реттеу тетіктерін жетілдіруді көздейді.
Заң жобаларындағы негізгі жаңашылдықтар туралы «Freedom Insurance» СК» АҚ басқарма төрағасы Азамат Керімбаев айтып берді.
Құжаттарды Қазақстан Республикасының Қаржы нарығын реттеу және дамыту агенттігі мемлекеттік органдармен бірлесіп, Мемлекет басшысының 2026 жылғы 10 ақпандағы тапсырмасын орындау аясында әзірлеген. Оларды дайындау барысында сақтандыру нарығына қатысушылардың ұсыныстары да ескерілген.
Автосақтандыру: тарифтер мен өтемақы төлеу тәртібі өзгереді
Реформаның маңызды бағыттарының бірі — көлік құралдары иелерінің азаматтық-құқықтық жауапкершілігін міндетті сақтандыру (КҚИ АҚЖМС) жүйесін өзгерту.
Заң жобасында «тарифтік дәліз» ұғымын енгізу қарастырылған. Оның шеңберінде сақтандыру компаниялары базалық тарифке қосымша коэффициенттер қолдану арқылы полис құнын тәуекел деңгейіне қарай икемді есептей алады.
Сондай-ақ көліктің тозуын есепке алмай өтемақы төлеуді қамтитын қосымша сақтандыру шарттарын ұсыну көзделген.
Тағы бір жаңашылдық — залалды заттай өтеу. Яғни сақтандыру компаниясы ақшалай төлемнің орнына бүлінген автокөлікті жөндеуді ұйымдастыра алады. Алайда жөндеуді немесе ақшалай өтемақыны таңдау құқығы тұтынушының өзінде қалады.
Тарифтік дәліздердің нақты параметрлерін кейін жеке нормативтік актілер айқындайды. Бұл жұмысты Орталық актуарий институты жүзеге асырады деп жоспарланып отыр.
Автосақтандыру делдалдарына талап күшейеді
Автосақтандыру нарығындағы делдалдардың қызметіне де жаңа талаптар қойылмақ. Олардың қатарында жоғары заңгерлік білімнің болуы қарастырылып жатыр.
Сонымен бірге делдалдарға талап ету құқықтарын беруге тыйым салу, қызметін кеңес берумен шектеу және сыйақы мөлшерін реттеу ұсынылған. Бұл жосықсыз әрекеттердің алдын алуға бағытталған.
Тұрғын үйлерді табиғи апаттардан сақтандыру
Заң жобасындағы маңызды жаңашылдықтардың бірі — тұрғын үйлерді жер сілкінісі, су тасқыны, паводок және табиғи сипаттағы орман өрттерінен міндетті сақтандыру жүйесін енгізу.
Осы мақсатта азаматтардың сақтандыру жарналары есебінен арнайы мемлекеттік қор құру жоспарланып отыр. Жарна мөлшері өңірдегі табиғи апаттардың туындау ықтималдығына қарай белгіленбек.
Алдын ала есеп бойынша, сақтандыру құны 0,5-тен 5 АЕК-ке дейін, яғни шамамен 2 мыңнан 20 мың теңгеге дейін болады. Сақтандыру төлемінің мөлшері жарнаның 500 еселенген көлеміне дейін белгіленуі мүмкін.
Қорды сақтандыру компанияларының аударымдары есебінен де толықтыру ұсынылған. Атап айтқанда, мүлікті ерікті сақтандыру шарттары бойынша сақтандыру сыйлықақысының 2 пайызын қорға аудару мәселесі қарастырылып жатыр. Бұл талаптың жеке тұлғалармен жасалған шарттарға да қатысты болатыны әзірге нақтыланбаған.
Сақтандыру нарығын басқару жүйесі өзгереді
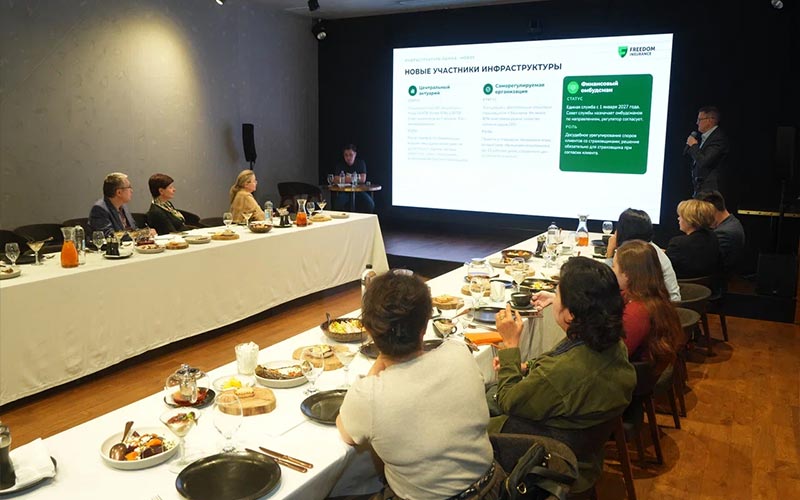
Барлық сақтандыру компаниялары міндетті түрде мүше болатын өзін-өзі реттейтін ұйым (ӨРҰ) құру жоспарланып отыр. Оның қызметі нарық қатысушыларының жарналары есебінен қаржыландырылады.
Реттеуші орган бұл ұйымға кейбір қадағалау функцияларын бере алады. Атап айтқанда, сақтандыру консультанттары мен агенттерінің қызметін бақылау, ерікті сақтандыру өнімдеріне қатысты бірыңғай талаптарды қалыптастыру және клиенттердің шағымдарын қарау міндеттері қарастырылып жатыр.
Сонымен қатар сақтандыру компаниялары тікелей реттеу кезінде клирингтік өзара есеп айырысу жүйесін енгізуді ұсынып отыр. Бұл механизм ай сайын компаниялардың өзара міндеттемелерін есептеп, төлемдерді жүйелеуге мүмкіндік береді.
Қаржы омбудсманы және цифрлық платформалар
Тұтынушылардың құқықтарын қорғау үшін қаржы нарығының түрлі секторындағы омбудсмандарды біріктіретін Қаржы омбудсманы институтын құру көзделген. Оның қызметі цифрлық форматқа көшірілмек.
Сондай-ақ азаматтарға сақтандыру мәселелері бойынша онлайн өтініш жолдауға мүмкіндік беретін E-Saqtandyru платформасын іске қосу ұсынылған. Жүйе e-Otinish платформасына ұқсас жұмыс істейді.
Заң жобасында сақтандыру маркетплейстерін дамыту мәселесі де бар. Ұсыныстардың бірі бойынша, брокерлер жасасқан шарттарды сақтандыру компаниялары автоматты түрде қабылдауы тиіс. Бұл әртүрлі компаниялардың бағасы мен шарттарын салыстыруға мүмкіндік беретін цифрлық алаңдардың дамуына жол ашуы мүмкін.
Алайда бұл механизмнің міндетті сақтандырумен ғана шектелетіні немесе ерікті сақтандыру түрлеріне де қолданылатыны әзірге талқыланып жатыр.
Әлі қандай мәселелер талқылануда?
Сақтандыру нарығына қатысушылардың бірқатар ұсынысы әлі де қарастырылып жатыр. Соның бірі — сақтандыру жағдайы бойынша қосарланған төлемдердің алдын алу. Ол үшін міндетті және тікелей сақтандырушының төлемдерін Мемлекеттік кредиттік бюро арқылы есепке алу ұсынылған.
Сондай-ақ жүргізушілер саны шектелмеген сақтандыру полистерін енгізу мәселесі талқылануда.
Тағы бір ұсыныс сауда-ойын-сауық орталықтары сияқты адамдар көп жиналатын нысандарды сақтандыруға қатысты. Сақтандырушылар мүліктің ауданын негізге алып, жалға алушылардың мүлкін жалпы есептен шығаруды ұсынады. Олар өз мүлкін жеке сақтандыра алады.
Қазақстан нарығына шетелдік сақтандыру компанияларын жіберу мәселесі де талқылау үстінде. Бұл бәсекелестікті арттыруы мүмкін, алайда сақтандыру қаражатының елден тыс жерге кету қаупі де бар.
Міндетті сақтандыру түрлері бір заңға біріктіріледі
Реформаның негізгі нәтижелерінің бірі — міндетті сақтандыруға қатысты заңнаманы бір құжатқа біріктіру.
Азамат Керімбаевтың айтуынша, жаңа заң бұрын жеке реттеліп келген міндетті сақтандырудың сегіз және міндеттелген сақтандырудың он түріне қатысты нормаларды біріктіреді. Сонымен қатар міндеттелген сақтандыру түрлерін міндетті санатқа ауыстыру көзделген. Бұл белгіленген талаптар сақталған жағдайда сақтандыру компанияларының шарт жасасудан бас тарту мүмкіндігін шектейді.
«Жаңа заң жобасының сегіз міндетті және он міндеттелген сақтандыру түрін бір құқықтық актіге біріктіруі өте маңызды. Бұл құқықтық қайшылықтарды жойып, міндетті сақтандыру түрлерін біріздендіруге және нарықтағы өзгерістерге жедел жауап беруге мүмкіндік береді», — деді Азамат Керімбаев.
Сақтандыру саласындағы цифрландыру
Реформаның тағы бір бағыты — сақтандыру компаниялары мен реттеуші орган арасындағы ақпарат алмасуды цифрландыру.
Атап айтқанда, «деректер витринасы» деп аталатын бірыңғай ақпараттық база құру жоспарланып отыр. Ол арқылы реттеуші орган сақтандыру компанияларының қызметіне қатысты мәліметтерді нақты уақыт режимінде ала алады.
Бұл қадағалау тиімділігін арттырып, болашақта компаниялардың ай сайын жеке есеп тапсыру қажеттілігін азайтуы мүмкін.
Осылайша, реформа автосақтандырудан бастап, тұрғын үйлерді табиғи апаттардан қорғау, тұтынушылардың құқықтарын қамтамасыз ету және саланы цифрландыруға дейінгі бағыттарды қамтиды.
Жаңа «Сақтандыру нарығы туралы» заңды 2027 жылы қабылдау жоспарланып отыр. Одан кейін оның нормаларын іске асыруға қажетті нормативтік құқықтық актілер әзірленіп, бекітілуі тиіс.
Назира Бурханова